
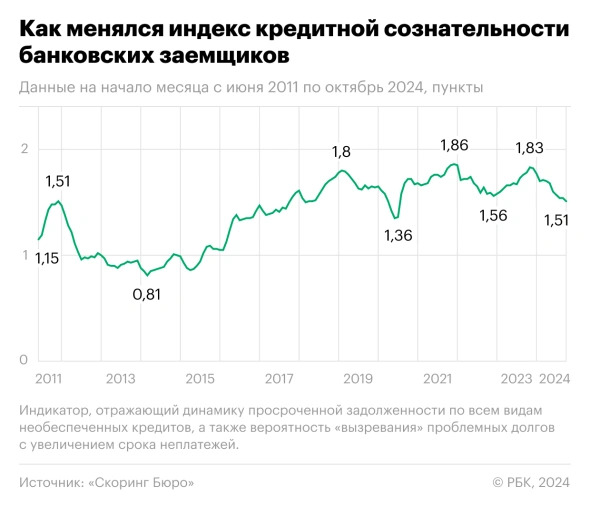
По данным крупнейшего квалифицированного БКИ «Скоринг Бюро», к 1 октября индекс кредитной сознательности (ИКС) граждан РФ, который показывает кредитную и платежную ответственность населения, сократился до 1,51 пункта, что стало минимальным значением с 2020 года. Клиенты финансовых организаций стали хуже выполнять обязательства по займам из-за высоких ставок на кредитном рынке. При этом в самый разгар пандемии коронавируса данный индекс был на уровне 1,35, что подтверждает статистика БКИ.
За июль-сентябрь 2024 года ИКС сократился на 0,06 пункта. Он стал показывать снижение уже с октября по декабрь 2023 года и с тех пор он сократился на 0,27 пункта. По данным БКИ, это самое длительное сокращение указанного показателя за всю историю ведения замеров (с 2011 года). По словам гендиректора «Скоринг Бюро» Олега Лагуткина, падение ИКС связано с повышением частоты допущения заемщиками просрочек и снижением числа возвратов клиентов к платежным графикам. Эксперт уточнил, что к концу августа этого года более 6 миллионов договоров на беззалоговые потребкредиты были в просрочке, а в конце 2023 года их было 5,4 млн.
Увеличение уровня просрочки зафиксировано на рынке кредиток, заявил директор «Эксперт РА» Юрий Беликов. Он объясняет это тем, что вне рамок беспроцентного (бесплатного) периода процентные ставки по ним самые большие по сравнению с другими сегментами. Он также отметил, что количество досрочных погашений займов и кредитов снижается, что говорит о желании граждан больше накапливать и сберегать средства, чем закрывать кредитные обязательства. Расходы россиян увеличились на фоне роста цен и за счет взятия новых займов в дополнение к старым.
По данным Центробанка, к концу лета объем просрочки по кредитам физлиц достиг 1,6 трлн рублей. Ранее регулятор указывал на «вызревание» проблемных потребкредитов. Граждане РФ стали чаще совершать просрочки платежей по таким ссудам, оформленным в период ужесточения ДКП. По мнению директора по маркетингу НБКИ Алексея Волкова, в период сохранения высоких значений ставок банковские клиенты с хорошей платежеспособностью придерживаются выжидательной тактики, иногда выбирая сберегательную модель, в итоге на рынке преимущественно остаются заемщики с низким ИКС.
Комментарии