
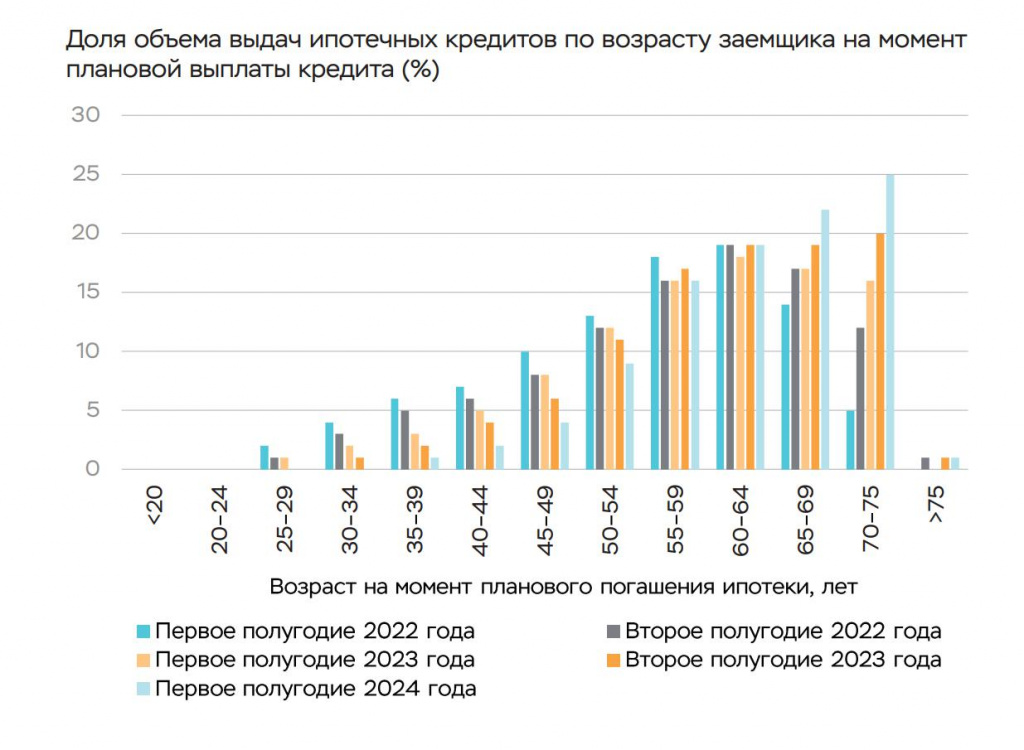
Согласно данным из аналитического отчета Банка России, почти половина жилищных кредитов (48%), которые оформили российские граждане за первые 6 месяцев этого года, была оформлена на срок, который будет достигнут банковскими заемщиками к 65 годам. За год данный показатель увеличился на 14 п.п. Кроме того, стала больше на 15 п.п доля клиентов, которые закроют ипотеку в возрасте 60 лет.
В ЦБ отметили, что одной из главных причин такой тенденции стало ужесточение ипотечных условий. Речь идет об ограничениях по льготным программам и высоких ставках по рыночной ипотеке. С целью уменьшения финансовой нагрузки от ежемесячных платежей по кредитам граждане предпочитают оформлять их на более длительный срок. Так, ипотека чаще берется на 25–30 лет, добавили аналитики Центробанка. Количество таких займов за год выросло на 6.8 п.п. По мнению регулятора, это - фактор риска. Кроме того, число ипотечных заемщиков в возрасте до 35 лет, увеличилось за год на 8 п.п., что подтверждают данные исследования.
Второй причиной удлинения сроков кредитов стало наличие у ипотечных заемщиков других кредитов и займов. Чтобы соответствовать требованиям кредитной организации к уровню дохода, при наличии других займов граждане вынуждены растягивать срок жилищного кредита. По информации Банка России, на каждого заемщика ипотеки в среднем приходится 2 кредита.
Всего в настоящее время ипотека есть у 10,7 млн граждан РФ. За год их число выросло на 0,7 млн человек, уточнили в ЦБ. В 3-м квартале текущего года размер семейного дохода, который рекомендован для обслуживания жилищного кредита, составил 103,2 тысячи рублей (+1,5%). При этом самый высокий показатель необходимого дохода наблюдается в Москве — 223,9 тысячи в месяц, уточнили в НБКИ.
Комментарии